Qui sommes-nous
Notre démarche
Liadenn est indépendante, ancrée en Bretagne. Nous concevons des logiciels métier qui relient le terrain, les données et les systèmes existants. Liakont, consacré à la facturation électronique, est notre premier produit.
Qui nous sommes
Liadenn est indépendante, ancrée en Bretagne. Nous concevons, éditons et faisons évoluer des logiciels métier pour les environnements où les solutions standard atteignent leurs limites.
Notre travail couvre la conception de nouveaux produits, la modernisation progressive de systèmes existants et l’intégration entre le terrain, les bases de données et les services extérieurs. Les logiciels métier et les outils destinés à la pêche, aux criées et aux ports constituent deux de nos terrains principaux.
Liakont est notre premier produit, bâti sur notre socle technologique commun, Liakern. Cette passerelle rend des logiciels de gestion existants compatibles avec la réforme française de la facturation électronique. WinDev, Magic XPA, Delphi, Access, AS400/RPG, ou des versions anciennes de Sage ou NAV : Liakont lit les données là où elles se trouvent. Elle ne remplace pas l’outil. Elle ne le modifie pas.
Qui est derrière Liadenn
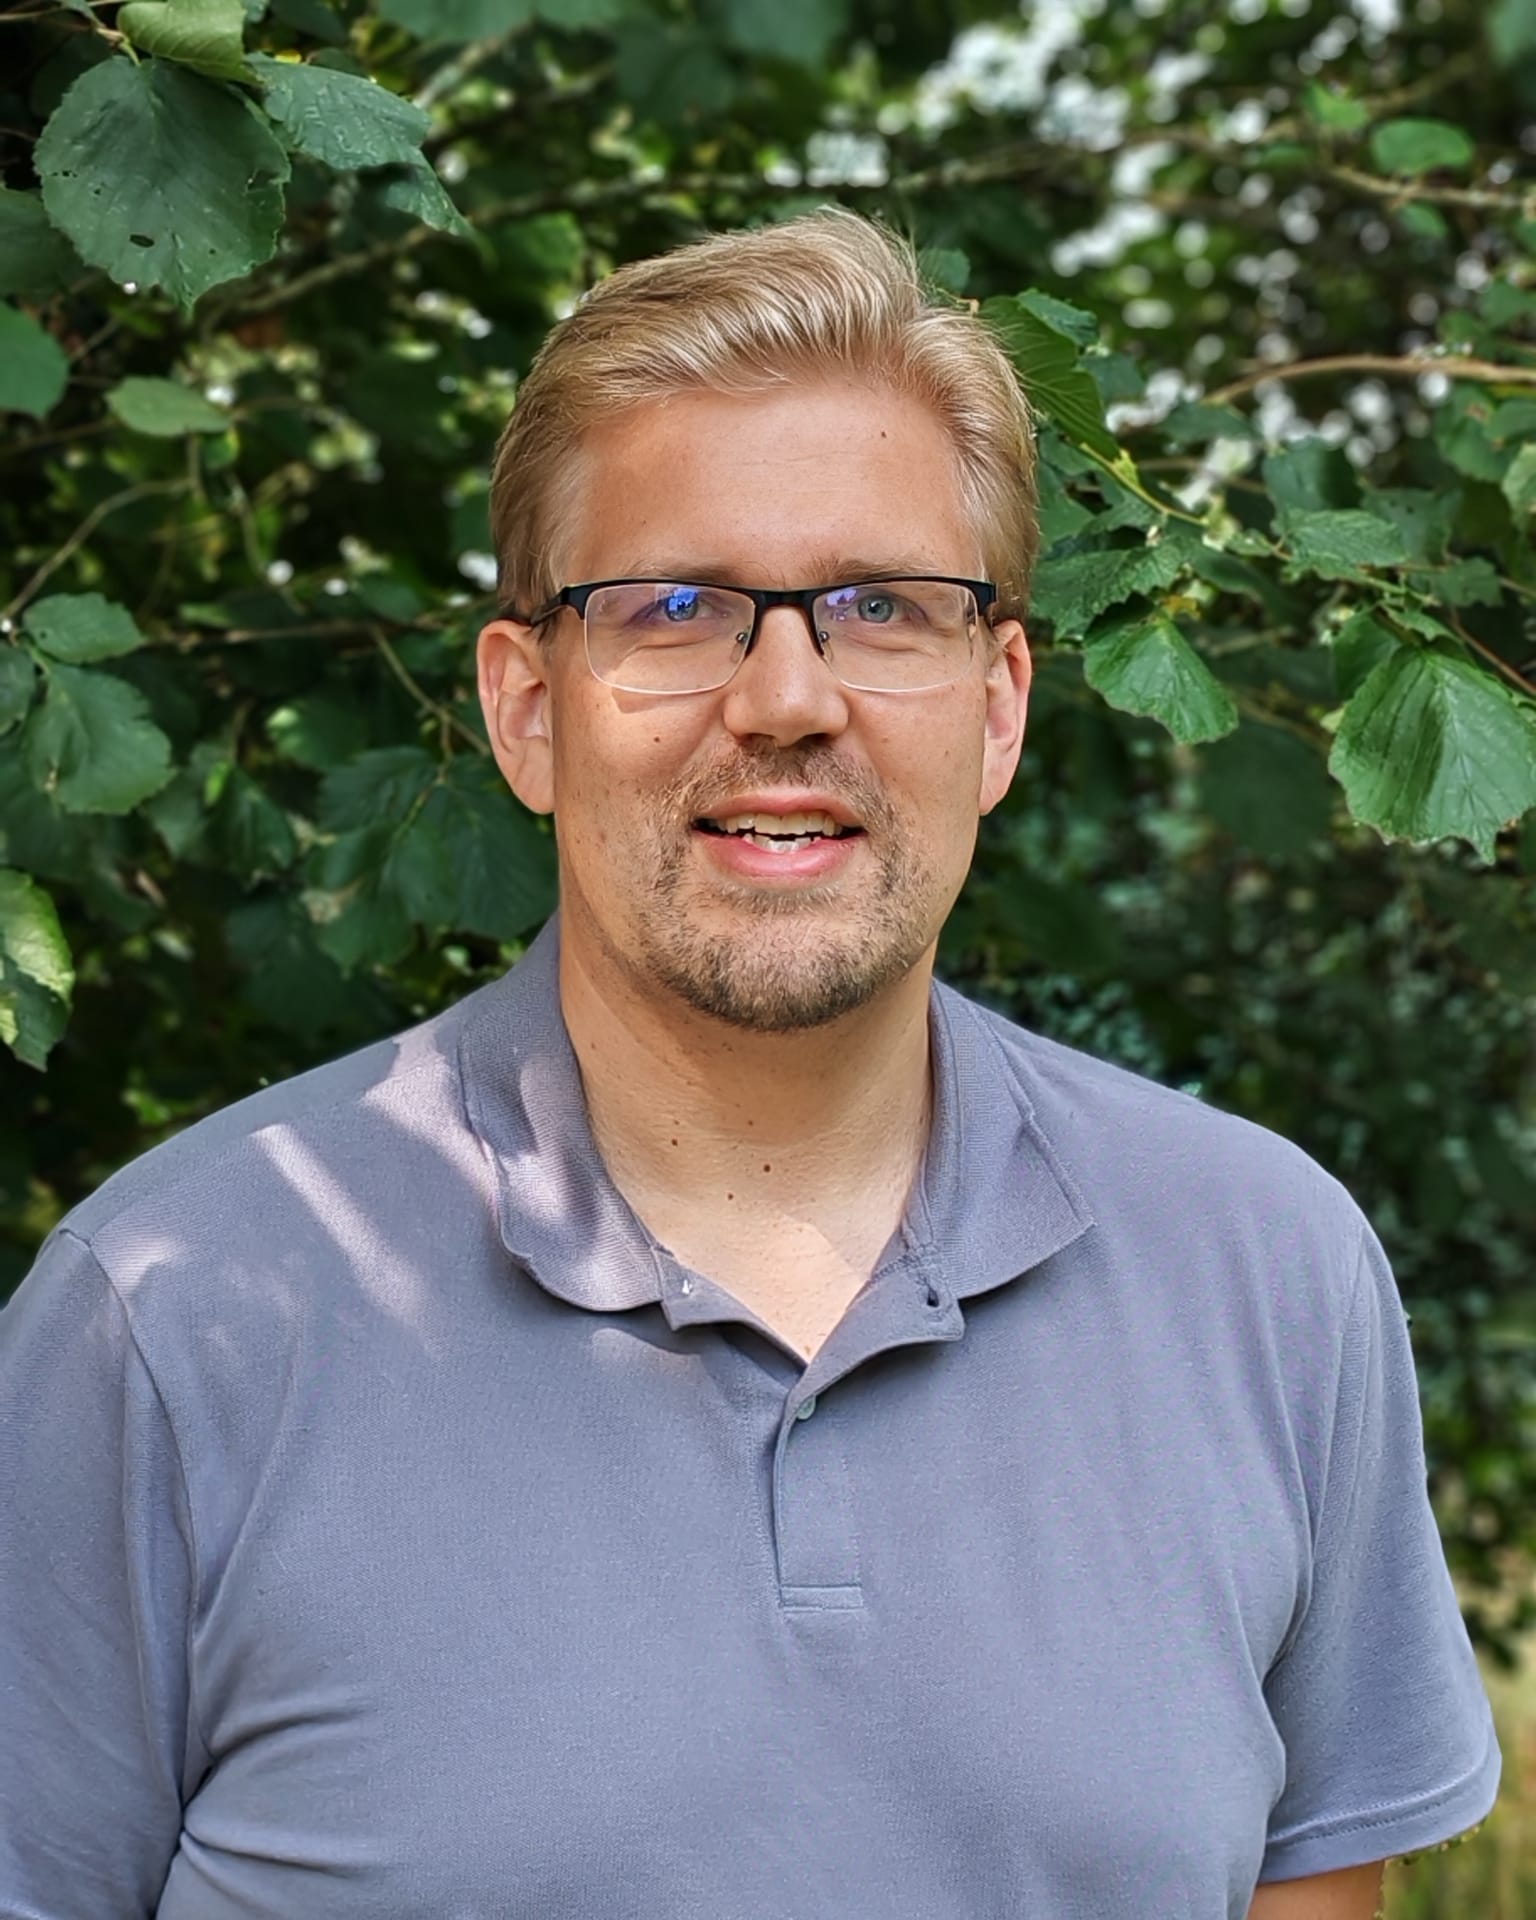
Liadenn est portée par son fondateur, Karl Alexandersson : quinze ans à développer et intégrer des logiciels de gestion, dont sept dans les ventes aux enchères et les criées — deux métiers où la facture n’est jamais simple, entre TVA sur marge répartie sur deux bordereaux et autofacturation sous mandat.
L’idée de Liadenn vient de ce terrain. Des années auprès d’éditeurs de logiciels métier — souvent de petites équipes, des produits anciens qui font bien leur travail depuis vingt ans — à voir arriver une réforme qui exige des factures structurées, une plateforme agréée, une veille réglementaire permanente. Ces éditeurs n’ont ni de raison de réécrire un produit qui répond bien, ni des mois de développement à y consacrer. Il leur manque un pont. C’est ce pont que Liadenn construit.
Le nom dit l’intention : Liadenn est un néologisme inspiré du breton, qui évoque la liaison. Amener de la liaison dans des systèmes qui s’ignorent — le logiciel de gestion d’un côté, les plateformes de la réforme de l’autre — sans rien casser au passage.
Chez Liadenn, vous traitez directement avec la personne qui conçoit la solution. C’est une limite assumée — une structure volontairement resserrée — et une garantie : un interlocuteur unique, qui connaît votre dossier et le code.
Cette page décrit notre démarche. Elle dit ce que nous faisons, ce que nous ne faisons pas, et les garde-fous que nous nous imposons.
Les frontières de Liakont
Nous préférons être clairs sur nos limites. Trois mises au point importantes.
Liakont n’est pas une Plateforme Agréée
Une Plateforme Agréée (PA, anciennement appelée PDP, plateforme de dématérialisation partenaire) est l’acteur officiellement habilité à émettre, transmettre et recevoir vos factures dans le cadre de la réforme. Liakont n’est pas une PA. Liakont est une Solution Compatible (SC), adossée à une PA partenaire qui assure la transmission légale.
La distinction n’est pas cosmétique. Elle définit qui fait quoi.
Liakont ne produit pas la facture légale
La facture électronique au format réglementaire (par exemple Factur-X) et le flux vers les services de l’administration fiscale sont produits et émis par la PA. Jamais par Liakont. Le rôle de Liakont est en amont : préparer des données structurées, propres et conformes, puis les transmettre à la PA qui, elle, émet la facture qui fait foi.
Autrement dit : Liakont prépare, la PA émet. Nous tenons à cette frontière, parce qu’elle protège votre conformité.
Nous ne nous déclarons pas experts fiscaux absolus
La fiscalité de la facturation comporte des points d’interprétation. La TVA sur marge (CGI art. 297 A), les débours (CGI art. 267 II-2), le remboursement forfaitaire agricole (CGI art. 298 quater), les mentions obligatoires et le mandat de facturation (CGI art. 289) : ce sont des sujets où la lecture dépend de votre situation.
Nous citons ces textes comme repères. Nous ne tranchons pas à votre place. Sur un point d’interprétation, il convient de vérifier avec votre expert-comptable ou votre conseil. Notre travail est de cartographier les impacts métier et de vous donner les bonnes références, pas de nous substituer à votre analyse.
Ce que fait Liakont
Concrètement, voici la mécanique.
Un agent léger s’installe chez vous. Il lit votre base via ODBC (Open Database Connectivity, une norme d’accès aux bases de données), en lecture seule stricte. Les données remontent vers la plateforme Liakont. Elles y sont normalisées au standard européen EN 16931, qui définit le modèle de données d’une facture électronique. Un mapping TVA, paramétré pour votre entreprise, classe chaque opération. Une vingtaine de contrôles qualité vérifient la cohérence. Les données validées partent ensuite vers la PA, qui émet la facture et nous renvoie les statuts. Le tout est archivé.
Et nous gardons un œil sur l’ensemble. Une supervision proactive détecte le silence d’un agent et alerte avant que la non-conformité ne survienne, plutôt qu’après.
Nos garde-fous
Quatre principes structurent notre travail. Ils sont particulièrement visibles dans Liakont, mais dépassent la seule facturation électronique : préserver les systèmes en place, rendre les règles explicites, conserver les preuves et traiter les évolutions par une spécification maîtrisée.
Lecture seule stricte
L’agent installé chez vous ne fait que lire. Zéro INSERT, zéro UPDATE, zéro DELETE. Aucun verrou posé sur votre base. Si le réseau tombe, les données sont mises en attente dans un buffer local chiffré, puis transmises au retour de la connexion. Votre logiciel de gestion continue de fonctionner exactement comme avant. C’est, avant tout, une question de tranquillité : nous regardons, nous ne touchons pas.
Le mapping TVA est validé par votre expert-comptable
La façon dont chaque opération est rattachée à un régime de TVA n’est jamais une règle cachée dans notre code. C’est un paramétrage, lisible, propre à votre entreprise, et validé par votre expert-comptable. Vous savez ce qui est appliqué, et pourquoi. Si une règle doit changer, elle change dans le paramétrage, pas dans une logique opaque que personne ne peut relire.
Piste d’audit et archive durable
Les données sont conservées dans une archive conçue pour résister dans le temps, avec une chaîne de hashes (empreintes numériques chaînées) de type valeur probante. Une donnée archivée ne peut être altérée sans que cela se voie. Pour mémoire, les durées de conservation servent de repères : six ans côté fiscal (Livre des procédures fiscales, art. L. 102 B) et dix ans côté commercial (Code de commerce, art. L. 123-22).
La veille réglementaire passe par la spécification, pas par de l’improvisation
La réforme évolue. Quand une règle change, nous la répercutons par une mise à jour de spécification, tracée et versionnée. Jamais par du code improvisé dans l’urgence. Une nouvelle exigence est d’abord écrite, comprise, validée, puis mise en œuvre. C’est plus lent qu’un correctif à la volée. C’est aussi beaucoup plus sûr pour votre conformité.
Pourquoi cette rigueur
Un exemple parmi nos contrôles : l’équilibre comptable. Le total hors taxes plus la TVA doit égaler le total toutes taxes comprises. La règle EN 16931 qui l’exprime (BR-CO-15) est fatale : si une facture ne la respecte pas, Liakont bloque plutôt que de la transmettre. Envoyer une facture fausse vous exposerait ; mieux vaut s’arrêter et corriger.
C’est la logique de toute notre démarche. Le calendrier de la réforme est ferme : la réception des factures électroniques devient obligatoire pour toutes les entreprises au 1ᵉʳ septembre 2026, et l’émission suit selon la taille de l’entreprise. Face à cette échéance, notre engagement n’est pas de promettre l’impossible. Il est de poser des fondations solides, de distinguer ce qui est opérationnel de ce qui relève de la feuille de route, et de vous dire les choses telles qu’elles sont.
Si vous voulez comprendre comment cette démarche s’applique à votre logiciel et à votre organisation, nous pouvons en parler à partir de votre situation réelle.